
Klientovi bylo 40 let a na důchod si už něco odkládal. Stejně jako spousta lidí ale částku nastavil spíš podle pocitu tak, aby ho měsíčně příliš nebolela. Nikdy si přitom nespočítal, jestli mu jeho současné investování skutečně zajistí životní úroveň, kterou by chtěl mít i po odchodu do důchodu.
Proto jsme nezačali otázkou: „Kolik chcete měsíčně investovat?“
Začali jsme úplně jinde: „Kolik peněz byste chtěl mít každý měsíc k dispozici v důchodu?“
Odpověď byla jasná: 40 000 Kč měsíčně.
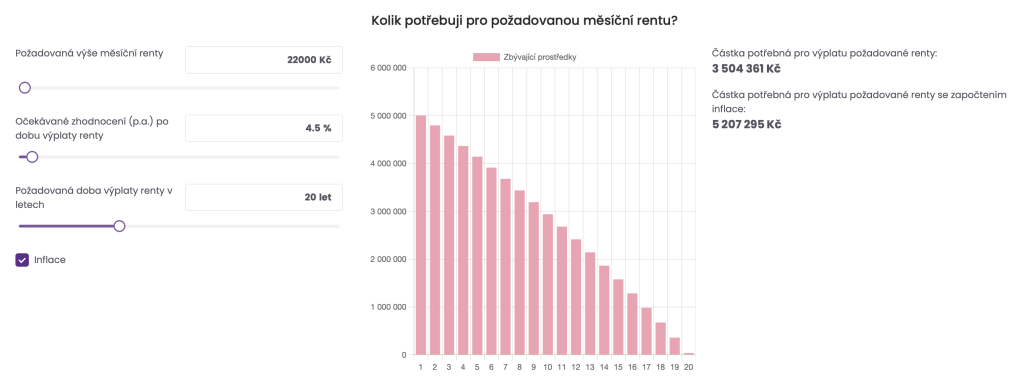
Pro model jsme počítali s předpokládaným státním důchodem přibližně 18 000 Kč měsíčně. Stát by tedy pokryl část požadovaného příjmu a klient potřeboval ze svého majetku doplnit: 40 000 Kč požadovaný příjem − 18 000 Kč státní důchod = 22 000 Kč vlastní renta
Právě těchto 22 000 Kč měsíčně se stalo základem dalšího plánování.
Nechtěli jsme po klientovi, aby si jednoduše „naspořil co nejvíc“. Potřebovali jsme zjistit, jak velký kapitál má konkrétně vytvořit.
Pro jednoduchý a srozumitelný model jsme počítali s tím, že bude klient vlastní rentu čerpat 20 let, tedy například od 65 do 85 let. Výpočet je potom jednoduchý: 22 000 Kč × 12 měsíců × 20 let = 5 280 000 Kč
Klient tedy potřebuje vytvořit kapitál alespoň přibližně: 5,28 milionu Kč
Pro tento základní model jsme navíc konzervativně nepočítali s tím, že by se peníze během samotného důchodu dále zhodnocovaly.
| Důchodový plán | |
|---|---|
| Požadovaný příjem | 40 000 Kč / měsíc |
| Předpokládaný státní důchod | 18 000 Kč / měsíc |
| Vlastní renta | 22 000 Kč / měsíc |
| Předpokládaná doba čerpání | 20 let |
| Vlastní renta za rok | 264 000 Kč |
| Potřebný kapitál | 5 280 000 Kč |
Pro dlouhodobou přípravu na stáří se rozhodl využít DIP – dlouhodobý investiční produkt.
V rámci něj jsme zvolili dlouhodobé investiční řešení odpovídající jeho horizontu a ochotě podstupovat investiční riziko. Na základě historického vývoje zvoleného investičního řešení jsme pro model použili průměrné zhodnocení: 9 % ročně
Jde samozřejmě pouze o modelový předpoklad. Historické výnosy nejsou zárukou budoucího výsledku a skutečná hodnota investice bude v jednotlivých letech růst i klesat.
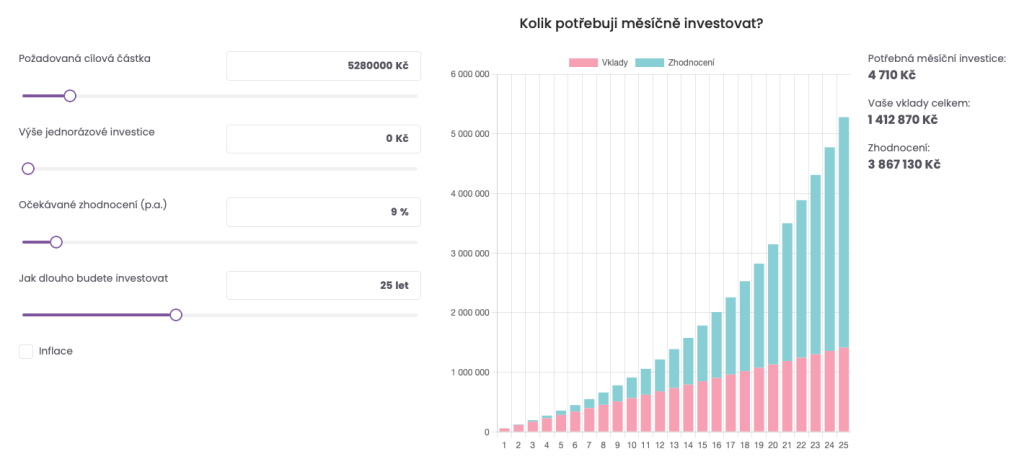
Pak už jsme mohli spočítat, kolik je potřeba investovat dnes, aby měl klient šanci vytvořit za 25 let cílových přibližně 5,28 milionu Kč.
Výsledek vyšel přibližně na 5 000 Kč měsíčně. Klient vloží 1,5 milionu. Zbytek může vytvořit čas.
Pokud by klient investoval 5 000 Kč každý měsíc po dobu 25 let, ze svých peněz by za celou dobu vložil: 5 000 Kč × 12 × 25 = 1 500 000 Kč. Při modelovém průměrném zhodnocení 9 % ročně by konečná hodnota investice mohla dosáhnout přibližně: 5 290 000 Kč.
Celý výpočet je záměrně zjednodušený, aby klient jasně viděl logiku svého plánu.
Za 25 let ale samozřejmě nebude mít dnešních 40 000 Kč stejnou kupní sílu jako dnes. Vlivem inflace budou pravděpodobně vyšší ceny, příjmy i samotná částka, kterou bude klient pro stejnou životní úroveň potřebovat.
Proto není možné vytvořit jeden výpočet ve 40 letech a dalších 25 let se k němu nevrátit.
Finanční plán je potřeba průběžně aktualizovat podle vývoje inflace, příjmů klienta, státního důchodu i skutečných výsledků investice.
Tímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885