
Klient měl u své banky účet přibližně 20 let. Když začal řešit hypotéku, připadalo mu proto logické obrátit se právě na ni. Banku znal, dlouhodobě přes ni posílal své peníze a očekával, že jako věrný klient dostane dobré podmínky. Na pobočce mu banka nabídla úrokovou sazbu 2,59 %. Nabídka na první pohled nevypadala špatně. Klient navíc předpokládal, že po dvaceti letech u stejné banky už pravděpodobně dostal podmínky, na které má nárok. Přesto jsme mu doporučili nebrat první nabídku automaticky jako konečnou.
U stejné banky jsme získali sazbu 2,39 %.
Klient nechtěl banku měnit, a ani to nebylo nutné. Hypotéku jsme proto začali řešit u stejné banky, u které měl klient účet a od které už měl nabídku z pobočky.
U té samé banky se podařilo získat sazbu o 0,2 % nižší. Právě to bylo na celém případu zajímavé.
Klient byl zákazníkem banky dvacet let. Poradce u ní osobní účet vůbec mít nemusel. Přesto dokázal při řešení stejné hypotéky získat lepší podmínky.
Dlouholetý vztah s bankou samozřejmě není nevýhoda. Banka o klientovi má historii, zná jeho finanční chování a v některých situacích může dlouhodobý vztah hrát určitou roli.
Není to ale automatická záruka toho, že první sazba nabídnutá na pobočce je zároveň nejlepší sazba, kterou je banka v konkrétním obchodě schopná nabídnout.
Při hypotéce se do výsledných podmínek promítá více faktorů – parametry úvěru, bonita klienta, hodnota zajištění, aktuální cenová politika banky i možnost individuálního vyjednání.
A právě tady může mít finanční poradce jinou pozici než klient, který přijde jednou za několik let na pobočku.
Finanční poradce řeší hypotéky opakovaně a komunikuje s bankéři průběžně. Díky tomu zná proces konkrétních bank, ví, jaké podmínky jsou v danou chvíli na trhu reálné, a dokáže poznat, kdy má smysl o nabídce ještě jednat. Důležitou roli může hrát i dlouhodobá spolupráce mezi poradcem a bankéřem.
Pokud bankéř ví, že s ním poradce pravidelně řeší skutečné obchody a přivádí do banky klienty ve větším objemu, může mít poradce při jednání o individuálních podmínkách lepší vyjednávací pozici.
Neznamená to, že poradce má automaticky nárok na „tajnou sazbu“ nebo že vždy dokáže získat slevu. Znamená to ale, že ví, kdy existuje prostor pro další jednání a jak o individuální podmínky požádat.
V tomto případě byl výsledek konkrétní: 2,59 % na pobočce → 2,39 % přes poradce. Dvě desetiny vypadají malé. U milionové hypotéky už malé nejsou. Rozdíl 0,2 % může na první pohled působit zanedbatelně. Proto jsme jeho dopad přepočítali na konkrétní čísla.
| Sazba 2,59 % | Sazba 2,39 % | |
|---|---|---|
| Výše hypotéky | 5 000 000 Kč | 5 000 000 Kč |
| Splatnost | 30 let | 30 let |
| Měsíční splátka | 19 991 Kč | 19 471 Kč |
| Rozdíl ve splátce | -520 Kč/měs. |
Na samotné splátce by tedy rozdíl představoval přibližně 520 Kč měsíčně. Za pět let by klient díky nižší sazbě zaplatil na pravidelných splátkách přibližně o: 31 200 Kč méně.
Tím ale rozdíl nekončí. Při nižší úrokové sazbě jde zároveň větší část každé splátky na umořování samotného dluhu a menší část na úrok. Po pěti letech by proto u modelové hypotéky nebyl rozdíl pouze v tom, kolik klient mezitím zaplatil. Také by bance dlužil přibližně o 17 000 Kč méně.
Celkový finanční efekt nižší sazby za prvních pět let by tak v tomto modelu činil přibližně 48 000 Kč.
Smyslem tohoto případu není říct klientům, že mají po dvaceti letech opustit svou banku. Právě naopak. Klient chtěl u své banky zůstat, a nakonec u ní také zůstal. Naší úlohou bylo ověřit, zda nabídka, kterou dostal na pobočce, skutečně odpovídá tomu, co je možné vyjednat. Ukázalo se, že ne. Stejná banka nakonec poskytla stejnému klientovi lepší úrokovou sazbu.
Rozdíl nebyl v tom, jak dlouho měl klient u banky účet. Rozdíl byl v tom, jak byla nabídka vyjednána.
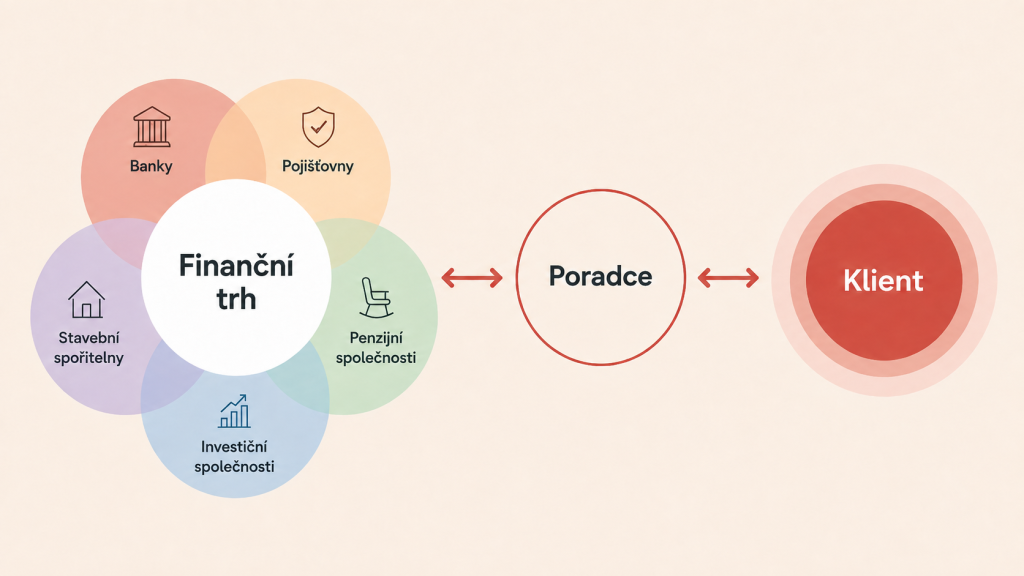
Tímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885