
Klientka měla dlouhodobě sjednané životní pojištění. Stejně jako u většiny lidí se několik let nic zásadního nedělo. Každý měsíc odešlo pojistné a smlouva byla jednoduše jednou z pravidelných plateb v rodinném rozpočtu.
A právě v tomto období lidé často začínají přemýšlet, jestli životní pojištění vůbec potřebují. „Platím ho několik let a nikdy jsem z něj nic nedostal.“
Jenže smyslem životního pojištění není, aby se klientovi každý rok „vrátilo“. Má chránit jeho finance právě před situacemi, které přicházejí nečekaně a mohou mít výrazný dopad na zdraví, příjem i běžný chod domácnosti.
U této klientky se jeho význam ukázal ve chvíli, kdy přišel vážnější úraz.
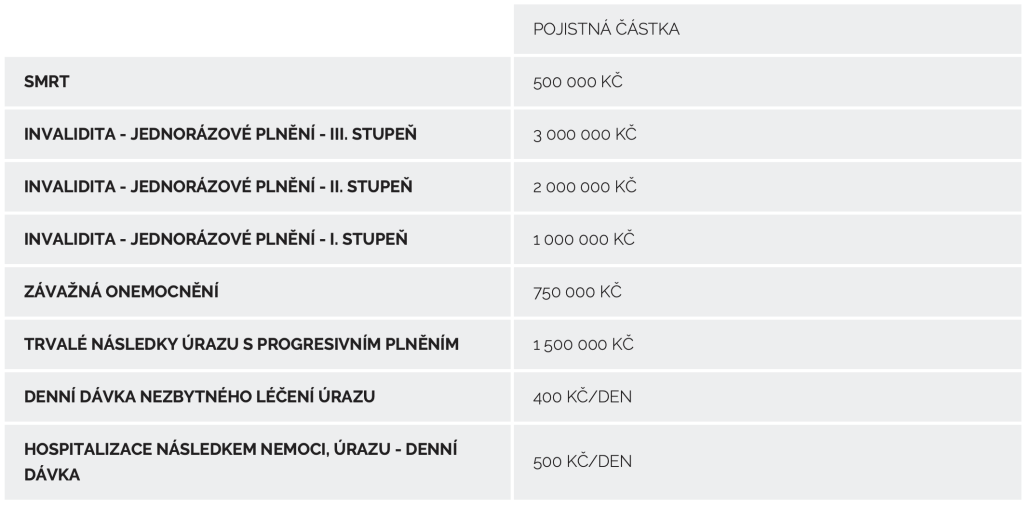
Úraz neznamenal pouze samotné zranění. Následovalo léčení, omezení v běžném životě, a nakonec také trvalé následky.
Proto se pojistná událost neposuzovala pouze jako jedna částka za „úraz“. Správně nastavené životní pojištění může jednu událost krýt z více různých rizik podle toho, jaké následky klientovi skutečně způsobila.
V tomto případě pojišťovna vyplatila:
| Pojistné plnění | Částka |
|---|---|
| Trvalé následky úrazu | 337 500 Kč |
| Denní odškodné | 38 400 Kč |
| Hospitalizace | 6 000 Kč |
| Celkem | 381 900 Kč |
Největší část plnění tvořily trvalé následky úrazu – 337 500 Kč.
Dalších 38 400 Kč klientka obdržela z denního odškodného za dobu léčení a 6 000 Kč za hospitalizaci. Celkově jí tak pojišťovna vyplatila: 381 900 Kč.
A právě tady je vidět rozdíl mezi tím „mít životní pojištění“ a mít smlouvu, která ve chvíli skutečného problému opravdu plní.
Několik let před úrazem mohla mít klientka pocit, že každý měsíc pouze posílá peníze pojišťovně a nic za ně nedostává. Jenže právě tak má většina pojištění fungovat. Ideální scénář je samozřejmě ten, že se klientovi nikdy nic závažného nestane a pojištění nebude potřebovat.
Pojišťovna ale přebírá riziko události, která může mít pro člověka výrazně větší finanční dopad než několik let zaplaceného pojistného. U této klientky přišel jeden rok, který úplně změnil pohled na předchozí roky placení smlouvy. Najednou už životní pojištění nebylo jen položkou na bankovním výpisu. Bylo to téměř 382 tisíc Kč, které měla klientka v době skutečného zdravotního problému k dispozici.
Pojistná smlouva sama o sobě ještě nezaručuje, že klient bude vědět, jak ve chvíli pojistné události postupovat.
Po úrazu jsme proto klientce pomohli s nahlášením pojistné události, kompletací lékařské dokumentace a komunikací s pojišťovnou. Právě tento servis je součástí původního případu.
U vážnějšího úrazu totiž nemusí být proces uzavřený jedním formulářem. Je potřeba dodat požadované lékařské zprávy, doložit průběh léčení a u trvalých následků počkat také na ustálení zdravotního stavu, aby bylo možné jejich rozsah správně vyhodnotit. Pro klienta, který současně řeší vlastní zdraví a návrat do běžného života, může být právě administrativa kolem pojistné události další zbytečnou zátěží.
Proto pro nás servis nekončí okamžikem, kdy je smlouva podepsaná.
Po vyplacení pojistného plnění jsme se k finančnímu plánu klientky znovu vrátili.
Nejdříve jsme zkontrolovali samotné životní pojištění a posoudili, zda po prodělaném úrazu a změně zdravotního stavu stále odpovídá její aktuální situaci.
Pak jsme řešili také to, co s vyplacenými 381 900 Kč udělat. Ne každá koruna z pojistného plnění musí mít stejný účel.
Část peněz může klient potřebovat okamžitě, jako rezervu po dobu omezeného příjmu, na rehabilitace nebo jiné náklady související s událostí. Pokud ale část prostředků zůstane a klient ví, že ji nebude několik let potřebovat, může dávat smysl zapojit ji do dalšího finančního plánu.
Zpět na příběhy z praxeTímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885