
Klient měl stavební spoření jako poměrně běžnou součást svých financí. Produkt znal už z dětství, považoval ho za bezpečný a hlavní argument pro něj byl jednoduchý: „Stát mi na něj přece přispívá.“
Peníze chtěl přibližně za šest let použít na větší výdaj. Každý měsíc proto odkládal 2 500 Kč a na začátku vložil ještě jednorázově 10 000 Kč. Na smlouvě viděl úrokovou sazbu 3 % ročně a k tomu státní podporu. Nikdy si ale nespočítal, kolik mu stavební spoření po započtení všech poplatků a zdanění úroků skutečně vydělá.
Pro výpočet jsme použili skutečné parametry jeho stavebního spoření.
Klient spořil 2 500 Kč měsíčně, na začátku vložil 10 000 Kč a úroková sazba činila 3 % ročně. Jenže připsané úroky podléhají 15% srážkové dani. Čistý úrok tak odpovídal přibližně: 2,55 % ročně.
K tomu bylo potřeba započítat také náklady smlouvy. Za sjednání klient zaplatil 6 000 Kč a každý rok dalších 350 Kč za vedení účtu. Naopak každý rok získával státní podporu maximálně 1 000 Kč.
| Parametr / výsledek | Hodnota | Vysvětlení |
|---|---|---|
| Počáteční vklad | 10 000 Kč | Jednorázově vloženo při zahájení spoření |
| Měsíční vklad | 2 500 Kč | Pravidelná měsíční platba klienta |
| Úroková sazba | 3,00 % p.a. | Sazba uváděná na stavebním spoření |
| Úrok po zdanění | 2,55 % p.a. | Z úroků je odečtena 15% srážková daň |
| Cílová částka | 600 000 Kč | Nastavuje poradce a je z ní počítán poplatek za sjednání, který jde společnosti/poradci. Cílová částka by měla odpovídat reálným možnostem naspoření prostředků klienta. |
| Poplatek za sjednání | 6 000 Kč | Jednorázově odečten v prvním roce |
| Vedení účtu | 350 Kč ročně | Každoroční poplatek stavební spořitelně |
| Státní podpora | 1 000 Kč | Stát přispívá 5 % z vašich čistých ročních vkladů. Strop podpory je 1 000 Kč za kalendářní rok na jedno rodné číslo. |
| Doba spoření | 6 let | Zároveň odpovídá šestileté vázací době |
| Vývoj hodnoty stavebního spoření | Vývoj hodnoty stavebního spoření | Vývoj hodnoty stavebního spoření |
| Stav po 1. roce | 34 319 Kč | V prvním roce se výrazně projeví vstupní poplatek 6 000 Kč |
| Stav po 2. roce | 66 284 Kč | Po započtení dalších vkladů, úroku, podpory a poplatku |
| Stav po 3. roce | 99 065 Kč | Čistá hodnota účtu na konci roku |
| Stav po 4. roce | 132 681 Kč | Čistá hodnota účtu na konci roku |
| Stav po 5. roce | 167 154 Kč | Čistá hodnota účtu na konci roku |
| Stav po 6. roce | 203 506 Kč | Konečná hodnota po šesti letech |
| Celkový výsledek | Celkový výsledek | Celkový výsledek |
| Vlastní vklady klienta | 190 000 Kč | 10 000 Kč + 72 měsíců × 2 500 Kč |
| Konečná hodnota | 203 506 Kč | Částka, kterou má klient po šesti letech |
| Čistý zisk | 13 506 Kč | Rozdíl mezi konečnou hodnotou a vlastními vklady |
| Státní podpora za 6 let | max. 6 000 Kč | Je již zahrnuta v konečné hodnotě účtu |
| Efektivní roční zhodnocení | cca 1,72 % p.a. | Skutečný výsledek po zohlednění daně, poplatků a státní podpory |
Klient tedy za šest let vložil 190 000 Kč a čistě získal přibližně: 13 506 Kč. Efektivní roční zhodnocení celého řešení tak v našem modelu vycházelo přibližně na: 1,72 % ročně. A právě to klienta překvapilo.
Celou dobu měl pocit, že jeho peníze vydělávají 3 % a k tomu dostává něco od státu. Ve skutečnosti ale po započtení všech parametrů vypadal výsledek podstatně jinak. Státní podpora je příjemný bonus. Sama ale nestačí. Za šest let může klient získat na státní podpoře až: 6 000 Kč.
Jenže už při uzavření smlouvy v našem případě zaplatil 6 000 Kč za sjednání. Dalších: 2 100 Kč zaplatil během šesti let za vedení účtu.
To samozřejmě neznamená, že by státní podpora neměla žádnou hodnotu. Na účtu zároveň pracují úroky a jednotlivé položky nelze jednoduše odečítat jedna proti druhé.
Ukazuje to ale jednu důležitou věc: Produkt není automaticky výhodný jen proto, že na něj přispívá stát. Rozhodující je jeho skutečný výsledek.
Klient nechtěl peníze na důchod za třicet let. Měl konkrétní střednědobý cíl a peníze chtěl použít přibližně za šest let. Proto jsme se podívali, jak by při stejných vkladech vypadala jiná varianta vhodná pro střednědobý horizont.
V jeho případě jsme použili investiční řešení s průměrným zhodnocením 5,5 % ročně, vycházejícím z jeho historických výsledků.
Při stejném počátečním vkladu 10 000 Kč a stejné pravidelné investici 2 500 Kč měsíčně by modelová hodnota po šesti letech činila přibližně:
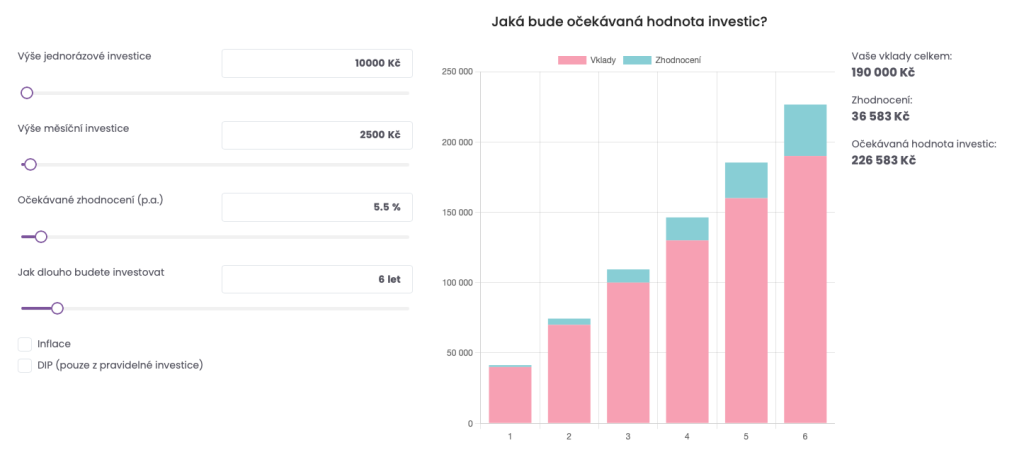
| Po 6 letech | Stavební spoření | Modelová investice |
|---|---|---|
| Vlastní vklady | 190 000 Kč | 190 000 Kč |
| Výsledná hodnota | 203 506 Kč | cca 226 600Kč |
| Zisk / zhodnocení | 13 506 Kč | cca 36 600 Kč |
| Rozdíl výsledku | cca +23 000 Kč |
Samozřejmě nejde o dvě totožná řešení. U stavebního spoření zná klient úrokové podmínky a nepodstupuje stejné investiční riziko. U investičního řešení může hodnota během šesti let růst i klesat a 5,5 % není garantovaný výnos.
Proto se střednědobé portfolio musí nastavit podle konkrétního cíle a tolerance klienta k riziku. S blížícím se termínem, kdy bude peníze potřebovat, může zároveň dávat smysl část prostředků postupně přesouvat do konzervativnějších nástrojů.
Vyšší potenciál výnosu tedy není bez rizika. Přesto pro klienta bylo důležité vůbec zjistit, že stavební spoření není jediná možnost jen proto, že spoří šest let a stát na něj přispívá.
Stavební spoření mělo v minulosti díky kombinaci úroku a výraznější státní podpory velmi silnou pozici. Dnes už ale při čistém spoření nemusí být na střednědobém horizontu automaticky nejzajímavější variantou.
Existují i jiné nástroje, které mohou nabídnout vyšší potenciál zhodnocení, větší flexibilitu nebo kombinaci několika různých vlastností.
Proto bychom se při výběru produktu neměli ptát: „Kde dostanu státní podporu?“ Ale: „Na co peníze potřebuji, za jak dlouho je budu potřebovat a jaké řešení mi při přijatelné míře rizika dává nejlepší poměr výnosu, nákladů a dostupnosti peněz?“
To ale neznamená, že stavební spoření nemá žádné využití. Jiná situace nastává například ve chvíli, kdy klient uvažuje o budoucím financování bydlení a stavební spoření je součástí širšího řešení se stavební spořitelnou.
Může navazovat například úvěr ze stavebního spoření nebo překlenovací úvěr, který klient využije na rekonstrukci, modernizaci nebo jiné financování bydlení.
V takovém případě ale produkt neposuzujeme jen podle toho, kolik vydělává spořicí část.
Díváme se na celé řešení: spoření → možnost financování → úrok úvěru → poplatky → podmínky → alternativy na trhu. A teprve potom rozhodujeme, jestli stavební spoření pro konkrétního klienta skutečně dává smysl.
Zpět na příběhy z praxeTímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885