
Klient měl čistý měsíční příjem přibližně 60 000 Kč. Na první pohled tedy nevypadal jako člověk, který by měl mít problém vyjít s penězi.
Jenže během několika let si postupně nabral větší množství spotřebitelských úvěrů. Nešlo o jeden velký dluh, který by vznikl ze dne na den. Začalo to jednou půjčkou, později přibyla další. Část peněz šla na vybavení domácnosti, část na neočekávané výdaje a další úvěry postupně začaly řešit situace, na které už klient neměl vytvořenou finanční rezervu.
Výsledkem bylo 10 různých úvěrů v celkové výši přibližně 800 000 Kč. Každá splátka vypadala zvládnutelně. Dohromady už ne. Při pohledu na jednotlivé půjčky nemusely částky působit dramaticky. Jedna splátka byla 2 500 Kč, další necelé 4 000 Kč, větší úvěr stál kolem 8 000 Kč měsíčně.
| Úvěr | Zůstatek | Úroková sazba | Splatnost | Splátka |
|---|---|---|---|---|
| Spotřebitelský úvěr | 250 000 Kč | 9,99 % | 36 měsíců | 8 066 Kč |
| Spotřebitelský úvěr | 120 000 Kč | 11,49 % | 30 měsíců | 4 621 Kč |
| Spotřebitelský úvěr | 100 000 Kč | 12,99 % | 30 měsíců | 3 922 Kč |
| Spotřebitelský úvěr | 80 000 Kč | 14,49 % | 24 měsíců | 3 860 Kč |
| Nebankovní úvěr | 60 000 Kč | 15,99 % | 24 měsíců | 2 937 Kč |
| Nebankovní úvěr | 50 000 Kč | 17,49 % | 24 měsíců | 2 484 Kč |
| Spotřebitelský úvěr | 40 000 Kč | 18,99 % | 18 měsíců | 2 571 Kč |
| Menší úvěr | 35 000 Kč | 19,99 % | 18 měsíců | 2 267 Kč |
| Krátkodobý úvěr | 35 000 Kč | 21,99 % | 12 měsíců | 3 276 Kč |
| Krátkodobý úvěr | 30 000 Kč | 24,99 % | 12 měsíců | 2 851 Kč |
| Celkem | 800 000 Kč | 36 854 Kč |
Z čistého příjmu 60 000 Kč tak na splátky odcházelo více než 61 % příjmu. Po jejich zaplacení klientovi zbývalo pouze: 23 146 Kč měsíčně.
A z této částky ještě musel zaplatit bydlení, energie, jídlo, dopravu a všechny ostatní běžné životní náklady. Klient tedy nevydělával málo. Jeho problém byl v tom, že většina výplaty zmizela ještě předtím, než vůbec začal řešit běžný měsíc. Navíc si kvůli vysokým splátkám nedokázal vytvořit rezervu. Stačila oprava auta, rozbitá pračka nebo vyšší vyúčtování energií a další mimořádný výdaj mohl opět skončit novou půjčkou.
Prošli jsme všechny klientovy závazky, jejich zůstatky, sazby, splatnosti a možnosti předčasného doplacení. Cílem nebylo pouze získat nižší úrokovou sazbu. Potřebovali jsme především uvolnit měsíční cash flow a dostat klientův rozpočet zpátky pod kontrolu.
Všechny závazky jsme modelově spojili do jednoho bankovního úvěru: výše úvěru: 800 000 Kč, úroková sazba: 5,90 %, splatnost: 10 let, měsíční splátka: přibližně 8 842 Kč.
| Před konsolidací | Po konsolidaci | |
|---|---|---|
| Počet úvěrů | 10 | 1 |
| Celkový dluh | 800 000 Kč | 800 000 Kč |
| Měsíční splátky | 36 854 Kč | 8 842 Kč |
| Podíl splátek na příjmu | 61 % | 15 % |
| Po splátkách klientovi zbývá | 23 146 Kč | 51 158 Kč |
Měsíční zatížení se tak snížilo přibližně o: 28 012 Kč měsíčně. To neznamená, že klient najednou získal 28 tisíc korun měsíčně na utrácení. Znamená to, že jeho rozpočet konečně dostal prostor pro běžné fungování, vytvoření rezervy a další finanční plán.
Velká část poklesu splátky vznikla tím, že jsme nový úvěr rozložili na 10 let. Původní půjčky by přitom byly splacené výrazně dříve – některé už za rok, jiné za dva až tři roky. Proto nestačí porovnávat pouze měsíční splátku.
| Původní úvěry | Konsolidace | |
|---|---|---|
| Zůstatek dluhů | 800 000 Kč | 800 000 Kč |
| Budoucí splátky celkem | 929 985 Kč | 1 060 982 Kč |
| Rozdíl | 130 997 Kč |
Pokud by klient nový úvěr skutečně splácel celých deset let, vyšla by konsolidace přibližně o 131 000 Kč dráž. V danou chvíli totiž nebyl největším problémem celkový přeplatek, ale skutečnost, že klientovi každý měsíc na dluhy odcházela většina příjmu a neměl prostor vytvořit si ani základní finanční rezervu. Desetiletá splatnost proto může sloužit jako bezpečný rámec s nízkou povinnou splátkou, nikoli jako cíl držet spotřebitelský dluh deset let za každou cenu.
Po konsolidaci jsme klientovi nedoporučili celé uvolněné cash flow jednoduše utratit ani okamžitě investovat. Pokud by z uvolněných 28 012 Kč odkládal například 15 000 Kč měsíčně, za první rok by vytvořil: 180 000 Kč rezervu. Zároveň by mu oproti původní situaci zůstávalo dalších přibližně 13 000 Kč měsíčně navíc pro běžný rozpočet. Jakmile by byla akutní rezerva vytvořená, stejných 15 000 Kč měsíčně by mohl začít využívat pro střednědobý finanční cíl. Pokud by dalších 5 let investoval 15 000 Kč měsíčně do řešení odpovídajícího jeho horizontu a rizikovému profilu. Modelově jsme počítali s průměrným zhodnocením 5,5 % ročně a výsledek vypadal přibližně takto:
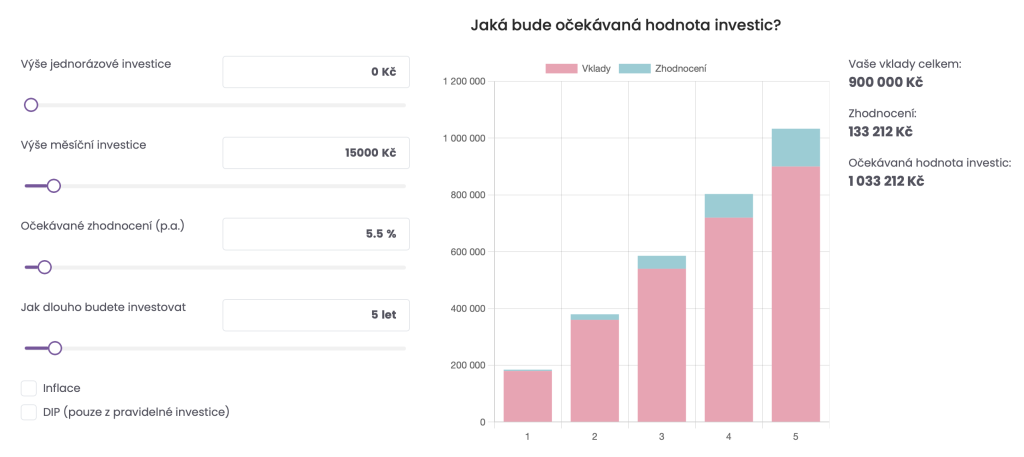
Po prvním roce vytváření rezervy a dalších pěti letech splácení by z původního konsolidovaného úvěru zbývalo přibližně 377 000 Kč. Klient by se mohl dostat do situace, kdy má vedle rezervy investiční majetek přes 1 milion Kč, zatímco zbývající dluh je výrazně nižší. V tu chvíli by měl několik možností: úvěr doplatit, provést větší mimořádnou splátku nebo investici ponechat dál pracovat. Rozhodnutí by záleželo na aktuální sazbě úvěru, situaci na trhu a dalších cílech klienta.
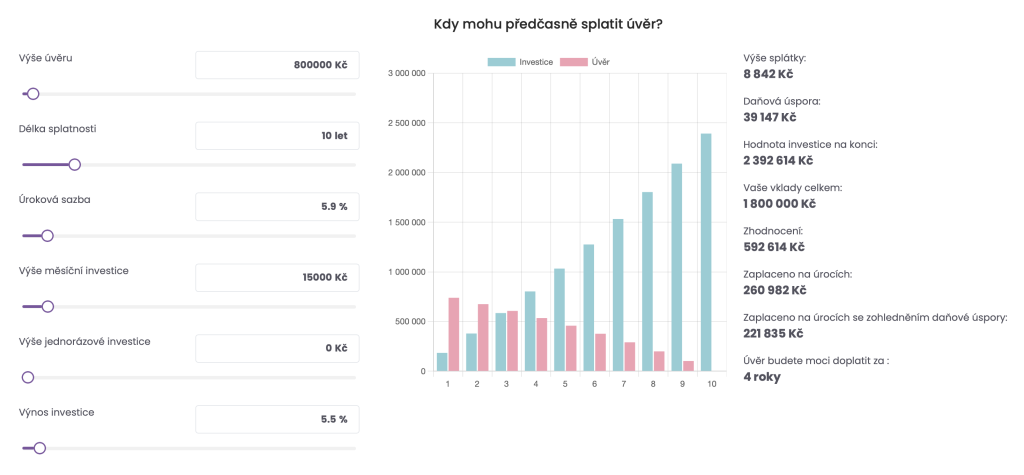
U dlouhodobého úvěru hraje určitou roli také inflace. Dluh a splátka jsou vyjádřené v nominálních korunách, zatímco hodnota peněz se v čase mění. Pokud například dlouhodobě rostou ceny a spolu s nimi i příjem klienta, stejná splátka představuje postupně menší část jeho reálné kupní síly. Pro představu: při průměrné inflaci 3 % ročně má dnešních 8 842 Kč za pět let reálnou kupní sílu přibližně 7 630 Kč v dnešních cenách. Inflace samozřejmě dluh sama nesplatí a není důvodem úvěr zbytečně prodlužovat. Reálnou zátěž dluhu snižuje především tehdy, pokud klientovi zároveň alespoň přibližně s inflací roste příjem.
Právě proto je důležité nesledovat jen nominální výši dluhu, ale i to, jak se v čase vyvíjí poměr splátky, příjmu a vytvořeného majetku.
Zpět na příběhy z praxeTímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885