
Čtyři měsíce před koncem fixace se na nás na doporučení obrátila rodina, která chtěla vyřešit další období své hypotéky. Na hypotéce zbývalo doplatit přibližně 5 000 000 Kč a do konce původní třicetileté splatnosti zbývalo 25 let. Posledních pět let měli klienti sazbu 5,29 % a měsíční splátku přibližně 30 081 Kč.
Jejich banka jim před koncem fixace nabídla úrok 5,21 % s fixací na 3 roky a 5,11 % s fixací na 5 let.
Na první pohled nabídka nevypadala špatně – obě sazby byly nižší než dosavadních 5,29 %. Při první schůzce jsme se ale podívali na finance rodiny jako na celek a zjistili jsme, že hypotéka není jejich jediným úvěrem.
U jiné banky měli klienti spotřebitelský úvěr na auto: zůstatek 320 000 Kč, úroková sazba 14,49 %, zbývající splatnost 5 let, měsíční splátka cca 7 527 Kč
Jejich hypoteční banka při nové nabídce tento úvěr vůbec neřešila. Pokud by klienti přijali její tříletou fixaci za 5,21 %, jejich situace by vypadala takto:
| Hypotéka | Úvěr na auto | Celkem | |
|---|---|---|---|
| Zůstatek | 5 000 000 Kč | 320 000 Kč | 5 320 000 Kč |
| Úroková sazba | 5,21 % | 14,49 % | |
| Zbývající splatnost | 25 let | 5 let | |
| Měsíční splátka | 29 845 Kč | 7 527 Kč | 37 372 Kč |
Porovnali jsme možnosti napříč trhem a v jiné bance získali nabídku 4,84 % s fixací na 3 roky. Při refinancování jsme zároveň hypotéku navýšili o 320 000 Kč neúčelových prostředků, ze kterých klienti celý úvěr na auto doplatili.
Nová hypotéka tedy činila: 5 000 000 Kč + 320 000 Kč = 5 320 000 Kč. Při sazbě 4,84 % a splatnosti 25 let vyšla nová měsíční splátka přibližně na 30 606 Kč. Klienti tak místo dvou úvěrů splácejí jeden a jejich měsíční zatížení kleslo přibližně o 6 766 Kč.
Pro jednoduché srovnání můžeme udělat model, ve kterém by uvedené sazby hypoték zůstaly stejné po celou zbývající dobu splácení.
| Původní řešení | Nové řešení | |
|---|---|---|
| Celkem financováno | 5 320 000 Kč | 5 320 000 Kč |
| Měsíční zatížení domácnosti | 37 372 Kč | 30 606 Kč |
| Celkem zaplaceno | 9 404 995 Kč | 9 181 884 Kč |
| Rozdíl | + 223 111 Kč |
Rozdíl ve splátkách jsme doporučili neutratit, ale začít pravidelně investovat se stejným investičním horizontem, jako je splatnost hypotéky. Klientům se díky refinancování uvolnilo přibližně 7 000 Kč měsíčně. Cílem je postupně vedle dluhu vytvářet vlastní finanční majetek, který klientům v budoucnu poskytne další možnosti.
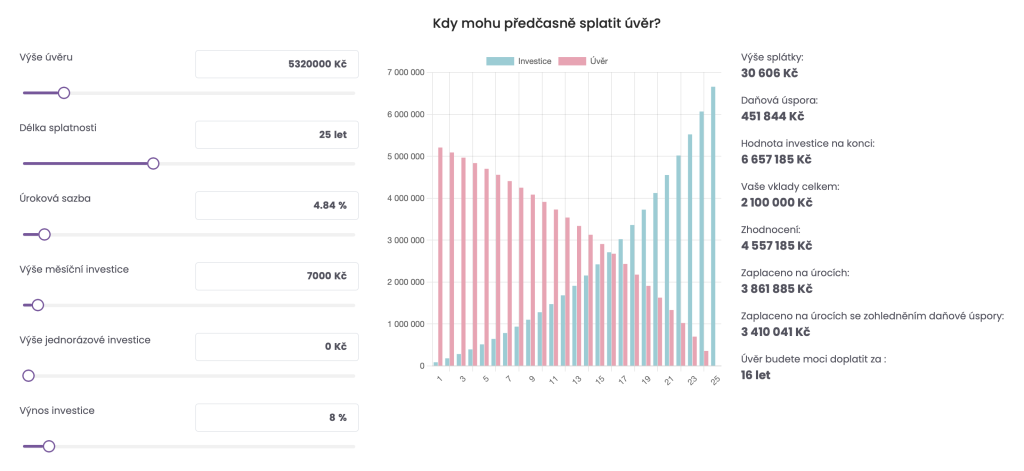
Hypotéku tak mohou mít možnost splatit výrazně dříve. Pokud by investice dlouhodobě dosahovala modelového průměrného výnosu 8 % ročně a úvěr se vyvíjel podle uvedeného modelu, přibližně po 16 letech a 2 měsících by nastala zajímavá situace. Klienti by se tak mohli dostat do bodu, kdy by hodnota jejich investice byla vyšší než celý zbývající dluh. Teoreticky by tedy získali možnost hypotéku splatit přibližně o 8 let a 10 měsíců dříve. Nemusí to samozřejmě udělat. Podle situace na trhu, úrokové sazby hypotéky a svých dalších plánů mohou investici ponechat dál pracovat, použít pouze její část nebo prostředky využít na jiný finanční cíl.
Novou hypotéku jsme sjednali s úrokovou sazbou 4,84 % a fixací na 3 roky. Konec fixace klientům hlídáme. S dostatečným předstihem před jejím skončením je znovu oslovíme, porovnáme nabídku jejich nové banky s aktuální situací na trhu a vyhodnotíme, jak bude nejlepší se dále zachovat.
Zpět na příběhy z praxeTímto prohlašuji, že jsem vázaným zástupcem společnosti eDO finance, a.s., IČ: 247 83 421, sídlo: V parku 2335/20, 148 00 Praha 4, která poskytuje služby finančního poradenství a realitního zprostředkování. V oblasti finančních služeb působí jako investiční zprostředkovatel (dle zákona č. 256/2004 Sb., o podnikání na kapitálovém trhu), samostatný zprostředkovatel pojištění (dle zákona č. 170/2018 Sb., o distribuci pojištění a zajištění), samostatný zprostředkovatel spotřebitelských úvěrů (dle zákona č. 257/2016 Sb., o spotřebitelském úvěru) a samostatný zprostředkovatel doplňkového penzijního spoření (dle zákona č. 427/2011 Sb., o doplňkovém penzijním spoření).
Naše oprávnění je možné ověřit u České národní banky zde http://www.cnb.cz/cnb/jerrs (zadat „přímé vyhledávání"), kde najdete aktuální informace a podrobnosti o naší registraci, rozsahu našeho oprávnění, seznam našich vázaných zástupců (finančních poradců) a také seznam subjektů (producentů), jejichž finanční služby a produkty zprostředkováváme.
Další detailní právní informace o naší společnosti a naší činnosti najdete zde: https://www.edofinance.cz/cz/ke-stazeni
 +420 721 999 885